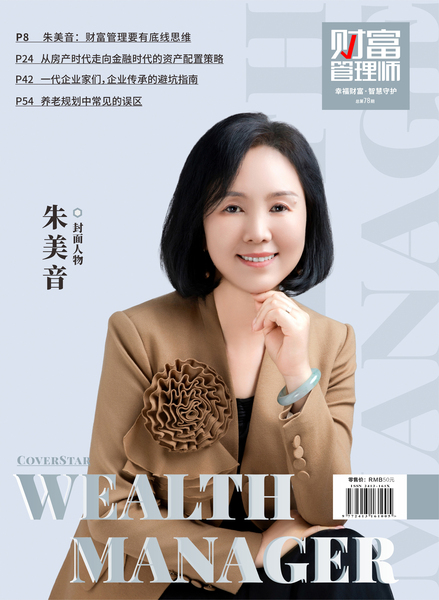
朱美音:财富管理要有底线思维发表时间:2024-06-25 09:12
财富管理要有底线思维
近些年来,财富管理这片海洋并不平静。低利率时代的来临;房产时代走向金融时代的变化;再加上资管新规下发后理财产品打破刚兑;P2P、中植系的爆雷等一系列变动,整个财富管理行业的海面可谓是波涛汹涌,而各投资渠道也在这两年呈现出“潮起潮落”的不同变化。
时代的一粒沙落到每个人的头上都是一座山,面对纷繁芜杂世界中的诸多现象,如何拨开时代的迷雾,揭示财富的本真,让辛苦积累的财富真正赋能我们的生活,这需要每个人认真思索。
作为已经在保险领域深耕二十五年的顶级资深保险从业者,平安人寿深圳分公司高级经理人和规划师、平安全国冠军团队弘龙十八部掌门人朱美音一直专注于运用保险、遗嘱、信托等金融和法律工具,为中高净值客户实现资产保全、债务隔离、财富定向传承等财富管理事宜。基本上,每500个深圳人里,就有一位是朱美音团队的客户。朱美音与她的团队不仅真正做到了让财富服务于人,而且她们还做到了让财富有温度。
本期《财富管理师》杂志,我们有幸邀请到朱美音来分享她对财富管理的见解,她的娓娓道来,或许能帮助大家在迷雾中找到正确的方向。
《财富管理师》:作为专业人士,您对于财富管理一定有很深的见解,您是怎么定义财富管理的?
朱美音:谈到财富管理,很多人都认为这是高净值人群专属的规划。实则不然,财富管理应该是每个人、每个家庭都应该做好的规划。
首先,财富的定义不只是纸面的数字,其存在不只是为了彰显我们的身份,更重要的是让财富为己所用,为我们的生活和梦想赋能。
其次,财富管理不是简单地管理资产的收入和支出,而是合理利用我们手中的资源和财富,以实现人生大大小小的目标和理想,最终提升生活的幸福感、满足感。正如著名经济学家弗兰科·莫迪利安尼在他提出的“生命周期理论”中指出,人在以效用最大化原则合理分配一生的收入和消费时,可以获得最大程度的人生满足感。财富管理的最终目的不是让金钱呈几何比例递增然后覆盖全球,而是让生活更美好。
当然,财富管理涉及人生的方方面面,从现金储蓄到债务税务、子女教育再到养老退休规划等等,都属于财富管理的内容。不同个体在不同的人生周期对于财富管理都有不同的期望需求。因此在每一次与客户交流的过程中,我们都应该、也都会做到仔细倾听客户内心的需求,然后梳理、明确客户的财务规划目标、资产情况,对客户的资产配置评估安全系数,同时,结合当前市场形势、政策情况来量身定制方案,最后运用自身的专业知识和技能工具帮助客户落实计划。
做好财富管理其实也是做好对未来人生的规划,让我们不用对未知有过度忧虑,在人生道路上能走得更舒展和怡然。
《财富管理师》:您讲到“不同的个体在不同时期对于财富管理的需求会有不同”,这其中除了个体本身的因素之外,也有所处的时代背景的原因。那面对不同时代的环境变化,我们该如何做好财富管理呢?
朱美音:当前我们所处的时代是一个没有确定的长期趋势的时代,未来的时代洪流方向随时都可能改变。比如近些年来,理财产品净值化、财富管理逐渐由房产时代走向金融时代。面对纷纷扰扰的外部环境,要如何始终做到“心定且安”地做好财富管理,我觉得需要具备一种思维——底线思维。
这里的底线思维不只是说我们在任何时候都要有居安思危的意识,在追求“好”结果的时候,要有“事情变坏”的打算,更重要的是在底线的基础上,立足于目标,能够根据形势的变换,学会多维思考和调整,通过渐进的小目标实现大目标。
比如,底线思维在财富管理上的具体表现就是资产配置的全面且多元分散。也就是人们在资产配置上有进攻端的资产安排,也要留有一部分的资产做防守规划,做到攻守平衡,给自己留有底线。同时,也应该深谙“鸡蛋不能放在一个篮子里”的道理,根据政策以及形势的变化,随时调整资产配置的比例和方向,避免遇到风险时满盘皆输。
举个例子,低利率时代来临,我们在选择投资渠道的时候,不能还是一味地着眼于资产的增值,有时候,守住财富比增加财富更重要。此时,我们可以适当地把一部分资产放到能够帮助我们锁住利息、跨越时间周期,抵御利率下行的渠道上,为我们的未来提供充足的现金流,让我们能更好地完成家庭使命:比如子女教育、养老规划等。
无论处于任何时代,始终坚持底线思维,未雨绸缪,方能以不变应万变。我相信,在阳光中深度思考,在风雨中我们才能闲庭信步。
《财富管理师》:从业至今深耕保险领域25年,您一路见证着保险行业的兴盛发展。如今国家人口老龄化的形势越发严峻,很多人认为商业保险是解决长寿时代下养老困境的良方,对此,您怎么看?
朱美音:我觉得商业保险确实是帮助人们做好养老规划的一个良好选择,能够切实地为我们的后半生提供很好的保障。
经济学奖获得者本·伯南克揭露他的资产时,人们发现,年金险的资产投资占据了他全部资产的90%。作为一位经济学大佬,经历了经济大繁荣、大萧条之后,将大部分资产放置到了保险上,为什么?因为他发现,不管曾经多有钱,留不下来的终归都是过眼云烟。
同样推崇养老年金的另一位诺贝尔经济学奖获得者、哈佛教授罗伯特·默顿就曾表示,一个人退休后的生活水准并不是由财富总额决定,而是由现金流来决定的,所以养老规划的目标,不是资产积累,而是为退休以后安排好替代性收入。
保险的强制储蓄功能,能将养老资金提前安排,可实现存续和增值的目标。既优雅地跨越了时间和空间,也让我们的养老金不会因为人生其他插曲的出现而被挪用和消耗。这何尝不是一个良方呢? 不过,从当前的人口形势来看,仅仅用保险解决人们在资金端的养老问题可能还只是一个基础规划。未来,随着人口老龄化进一步严峻,资源端的供给落地会更加重要。所以,当下立足于平安平台,我也在后端通过链接各种优质资源,如康养结合的高端养老社区等帮助人们将养老规划落地。让长寿成为一种馈赠,而非风险;让客户的老年生活富足且有尊严,这是老龄化社会到来之际我希望为客户带去的温暖。
《财富管理师》:作为保险业的资深专家,展望未来,您如何看待未来财富管理这个大领域的发展?有什么期许?
朱美音:乘着改革开放之风创下累累财富的创一代逐渐年迈,财富传承接班的节点悄然而至;近些年受疫情三年的影响,人们对风险意识的提升;人口老龄化的逼近,养老规划需要提上日程……等等这一系列事情的到来和发生,未来人们对于财富管理的需求肯定是更加的强烈且多样化。从这个角度来看,未来财富管理领域和保险行业将会有更多的发展机遇。
当然,在看到机遇的同时,我们也应该知道,机遇与挑战往往是并存的。未来人们对于财富管理人员的要求肯定是希望能提供专业且全面的服务。所以当下我们团队也开始与专业的律师团队、中华遗嘱库等各领域的专业人士合作,除了保险规划外,我们还会通过链接多方顶级优质资源,如遗嘱、信托、康养结合的高端养老社区等为客户提供多样化的极致服务体验。
财富管理是一项复杂且系统的工程,为客户扫除财富困境,规避财富风险,提供后顾无忧的保障,实现财富和心意的隔代传递,是我们团队的目标和使命。我坚信,初心不忘,用心服务,每个人都将活成一束光。
路漫漫而其修远兮,吾将上下而求索。 上一篇吴征宇:保险界的巅峰王者
下一篇卢小美:演绎“大美”人生
|
联系我们
联系电话 0755-89337883
手机号码 17727506219
通讯地址 深圳市龙岗区横岗街道荣德国际中心A座2106
电子邮箱 szotto@163.com
文章投稿
请添加微信 15338785645
论坛报名
请添加微信 17727506219
商务合作
请添加微信 13798249612
